miércoles, 23 de septiembre de 2026

Por que los jovenes españoles prefieren opositar a un puesto en el Estado que emprender un negocio o empresa


Los jóvenes españoles prefieren opositar a un puesto en el Estado antes que emprender principalmente por la búsqueda de estabilidad laboral y conciliación personal frente al alto riesgo e incertidumbre del emprendimiento.

En España no es un mito, es un dato. En 2024, el 41,4% de los jóvenes entre 18 y 24 años se planteaba opositar, y casi 6 de cada 10 personas que se plantean opositar próximamente tienen entre 18 y 34 años.

Y la razón principal no es la vocación — que pesa un 32,9% — sino la búsqueda de estabilidad. Hay una combinación de factores que explica por qué la balanza se inclina tanto hacia el Estado:

1. El mercado privado da miedo

España es el país con la tasa más alta de paro juvenil de toda la Unión Europea, con casi el 30%.

Muchos jóvenes salen de la universidad y se encuentran con ofertas precarias, temporales y con sueldos que no permiten independizarse. Opositar aparece como lo contrario: sueldo fijo, horario regulado, vacaciones pagadas, imposible que te despidan de un día para otro, y carrera con ascenso.

Es lo que varias academias resumen como el cambio de mentalidad de la Gen Z: antes el objetivo era "comerse el mundo", ahora es poder tener una vida con cierta certeza y disfrutar fuera del trabajo.

2. Emprender en España es objetivamente difícil

Los propios emprendedores señalan los mismos tres muros desde hace años: impuestos (87%), financiación (77%) y trámites burocráticos (77%)

Para los jóvenes se acentúa: el acceso a financiación es la barrera para el 79% y la falta de formación/información para el 67%. A eso súmale la cuota de autónomos desde el día uno, que puede alcanzar hasta el 40% de los ingresos, y que España está catalogado como uno de los países de Europa occidental con mayores barreras al emprendimiento juvenil.

Emprender aquí no es solo tener una idea, es adelantar dinero, papeleo y riesgo antes de facturar un euro.

3. Socialización en la precariedad

Hay un estudio de sociología que lo explica muy bien: los jóvenes españoles han crecido en un mercado laboral marcado por la inestabilidad, lo que debilita los capitales sociales que inducen al emprendimiento y a asumir riesgos y promueve una actitud conservadora en el trabajo.

En otras palabras: si has visto a tus hermanos mayores encadenar prácticas no pagadas, falsos autónomos y contratos de meses, tu cerebro aprende que arriesgar es perder. Opositar es la estrategia conservadora racional.

4. No es falta de ganas, es falta de puente

Aquí está la paradoja: el 34,5% de los jóvenes entre 18 y 35 años preferiría crear su propia empresa antes que firmar un contrato, pero solo el 12% de los fundadores españoles tienen entre 18 y 34 años.

¿Por qué ese hueco? Porque el 68,4% de universitarios no ha recibido formación emprendedora específica y solo el 15,7% percibe el emprendimiento como una opción real. Sabemos qué es una oposición — temario, examen, plaza —. Muy pocos saben qué es un MVP, una ronda de financiación o cómo se da de alta un negocio. (*)

Entonces el camino se ve así para muchos:
  • Oposición: esfuerzo enorme pero predecible. Estudias 2-3 años, apruebas, tienes trabajo para toda la vida.
  • Empresa: esfuerzo enorme e impredecible. Inviertes, te endeudas, burocracia, impuestos, y puedes cerrar en un año sin red de seguridad.
En un contexto de ansiedad económica, alquileres imposibles y sueldos bajos, la mayoría elige lo primero. No es tanto que los jóvenes españoles no quieran emprender, es que el sistema hace que opositar sea la apuesta más segura para poder construir una vida adulta.

(*)

Exacto — y ahí está gran parte del problema.

MVP = Minimum Viable Product / Producto Mínimo Viable.

No es un "prototipo cutre". Es la versión más pequeña de tu idea que te permite salir al mercado y aprender si alguien realmente la quiere, gastando el mínimo dinero y tiempo posible.

Lo inventó Eric Ries en el método Lean Startup para evitar lo que le pasa a la mayoría de emprendedores noveles en España: pasarse 1 año y 20.000€ montando una empresa perfecta que nadie ha pedido.

La idea en 3 reglas:

1. Mínimo: Solo la función principal. Nada de logo perfecto, web con 10 secciones, app con 15 features.

2. Viable: Tiene que funcionar y alguien tiene que poder pagar/usarlo de verdad.

3. Producto para aprender: Su objetivo no es ganar dinero, es validar. ¿La gente lo usa? ¿Paga? ¿Qué falta?

Ejemplo real:

Si quieres opositar, tu "MVP" sería comprarte el temario y hacer un examen de prueba. No montar una academia.

Si quieres emprender: Quieres abrir una cafetería de especialidad: Tu MVP no es alquilar un local de 80.000€. Es poner un puesto los sábados en un mercado y ver si la gente paga 3,50€ por tu café.

Quieres hacer una app para opositores: Tu MVP no es programar la app. Es un grupo de WhatsApp con 30 opositores donde tú les mandas cada día un test hecho en Google Forms. Si se quedan y te pagan 5€/mes, hay negocio. Si se van a los 3 días, te has ahorrado 6 meses de desarrollo.

Dropbox: Su MVP fue un vídeo de 3 minutos explicando cómo funcionaría. 75.000 personas se apuntaron en una noche. Validado sin escribir una línea de código.

Por eso choca tanto con la mentalidad de oposición: Oposición = estudias todo el temario perfecto y luego te examinas. 100% de preparación antes de actuar.

MVP = te examinas con el 10% del temario para ver si vale la pena estudiar el resto.

En España nos han enseñado muy bien lo primero. Lo segundo casi nunca se enseña en la universidad, y por eso muchos jóvenes sienten que para emprender hay que tenerlo todo atado desde el día uno — cuando en realidad se trata de empezar a lo pequeño y corregir sobre la marcha.

Redacción APACE

domingo, 20 de septiembre de 2026

La Inteligencia Artificial cambia las reglas del empleo: el gran riesgo para España está en los puestos junior


Goldman señala que los perfiles junior pueden afrontar mayores dificultades de contratación y que los sectores más expuestos —tecnología, centros de llamadas, software, consultoría y publicidad— ya muestran señales de menor demanda laboral en distintos mercados desarrollados.

La inteligencia artificial empieza a transformar el mercado laboral y el primer impacto podría sentirse en la puerta de entrada al empleo. El banco estadounidense Goldman Sachs detecta que los trabajadores jóvenes y los puestos junior afrontan mayores riesgos de contratación a medida que las empresas incorporan IA, un fenómeno especialmente relevante para España, donde la tecnología ya está presente en una de cada cinco empresas.

El estudio “Is AI Impacting Global Labor Markets?” de Goldman Sachs indica que la presión no se distribuye igual entre todos los trabajadores. Su análisis señala que los perfiles junior pueden afrontar mayores dificultades de contratación y que los sectores más expuestos —tecnología, centros de llamadas, software, consultoría y publicidad— ya muestran señales de menor demanda laboral en distintos mercados desarrollados.

La adopción de IA ha avanzado con rapidez, pero Goldman Sachs considera que su impacto agregado sobre el empleo sigue siendo limitado. La relación entre mayor exposición a la IA y menor crecimiento del empleo aparece sobre todo en determinados sectores y grupos de trabajadores.

El verdadero riesgo está en los puestos de entrada

Una de las conclusiones más interesantes es que los trabajadores junior pueden afrontar mayores dificultades para entrar en el mercado laboral. La IA puede asumir parte de las tareas que tradicionalmente realizaban perfiles con poca experiencia, reduciendo la necesidad de contratar trabajadores para determinadas funciones iniciales.

Este es probablemente el ángulo periodístico más potente para España: la IA no tiene por qué empezar despidiendo trabajadores, sino reduciendo la puerta de entrada para los nuevos profesionales.
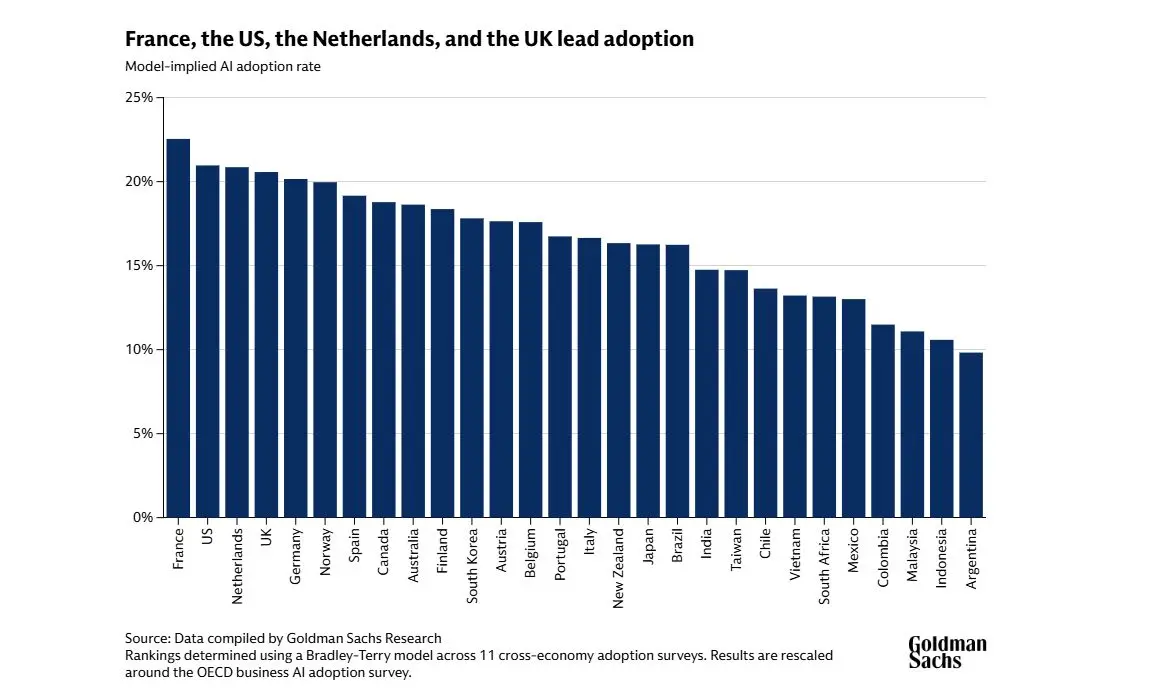
Adopción de la Inteligencia Artificial por países. Fuente: Goldman Sachs

Los sectores más expuestos son muy concretos

Goldman identifica una mayor exposición en actividades como:
  • Información y comunicaciones.
  • Centros de atención telefónica.
  • Desarrollo y publicación de software.
  • Consultoría de gestión.
Por tanto, el impacto de la IA no se distribuye de manera uniforme por toda la economía.

Los centros de atención telefónica son uno de los primeros laboratorios de la IA

El informe encuentra una caída del empleo en call centers frente a la tendencia previa en varios mercados analizados: 39% por debajo de la tendencia en EEUU, 33% en Canadá y 27% en Alemania.

Es un ejemplo especialmente relevante porque son empleos donde una parte importante de las tareas puede automatizarse mediante modelos de IA y sistemas conversacionales.

La relación entre exposición a IA y empleo es pequeña a escala macroeconómica

En Francia, Canadá y EEUU, Goldman estima que una exposición ocupacional del 10% a la IA se relaciona con un lastre de apenas 0,1 puntos porcentuales sobre el crecimiento anual del empleo.

Esto permite introducir un matiz importante: el informe no pronostica un desplome generalizado del empleo por culpa de la IA.

La adopción de IA ya está bastante extendida entre las grandes economías

La adopción se sitúa aproximadamente entre el 15% y el 20% en las principales economías desarrolladas, mientras que en los mercados emergentes se encuentra en torno al 10%-15%.

Francia, EEUU, Países Bajos y Reino Unido aparecen en la parte alta de la distribución analizada.

España entra en esta revolución desde una posición intermedia

El documento de Goldman no ofrece una estimación específica del impacto de la IA sobre el empleo español. Para contextualizar España, los datos de Eurostat muestran que el 20,3% de las empresas españolas utilizó IA en 2025, prácticamente en línea con la media de la UE.

Esto permite conectar ambos datos sin afirmar que Goldman haya detectado ya una destrucción de empleo junior en España.

El efecto puede ser más visible en las contrataciones que en los despidos

Esta es una lectura periodística derivada del informe, más que una conclusión específica para España: si las empresas utilizan IA para realizar tareas que antes recaían en empleados con poca experiencia, el primer cambio podría producirse en el ritmo de nuevas contrataciones, antes que en grandes oleadas de despidos.

Eso afecta especialmente a becarios, recién licenciados, analistas junior, programadores principiantes o determinados puestos administrativos y de atención al cliente.

La IA puede cambiar la estructura del mercado laboral sin hundir el empleo total

La tesis de fondo de Goldman es más sofisticada que la idea de “la IA destruirá millones de empleos”. El riesgo puede concentrarse en determinadas ocupaciones, industrias y niveles de experiencia, mientras el empleo agregado de las economías sigue creciendo.

El gran cambio para las empresas es qué tareas necesitan realmente contratar

La IA puede permitir que una empresa mantenga o aumente su actividad con menos trabajadores destinados a determinadas tareas rutinarias o de entrada. Esto podría modificar la tradicional trayectoria profesional: aprender tareas sencillas para adquirir experiencia y posteriormente asumir responsabilidades.


Por gentileza de: MERCADO 2.ES 
__________________________________________________________________

viernes, 18 de septiembre de 2026

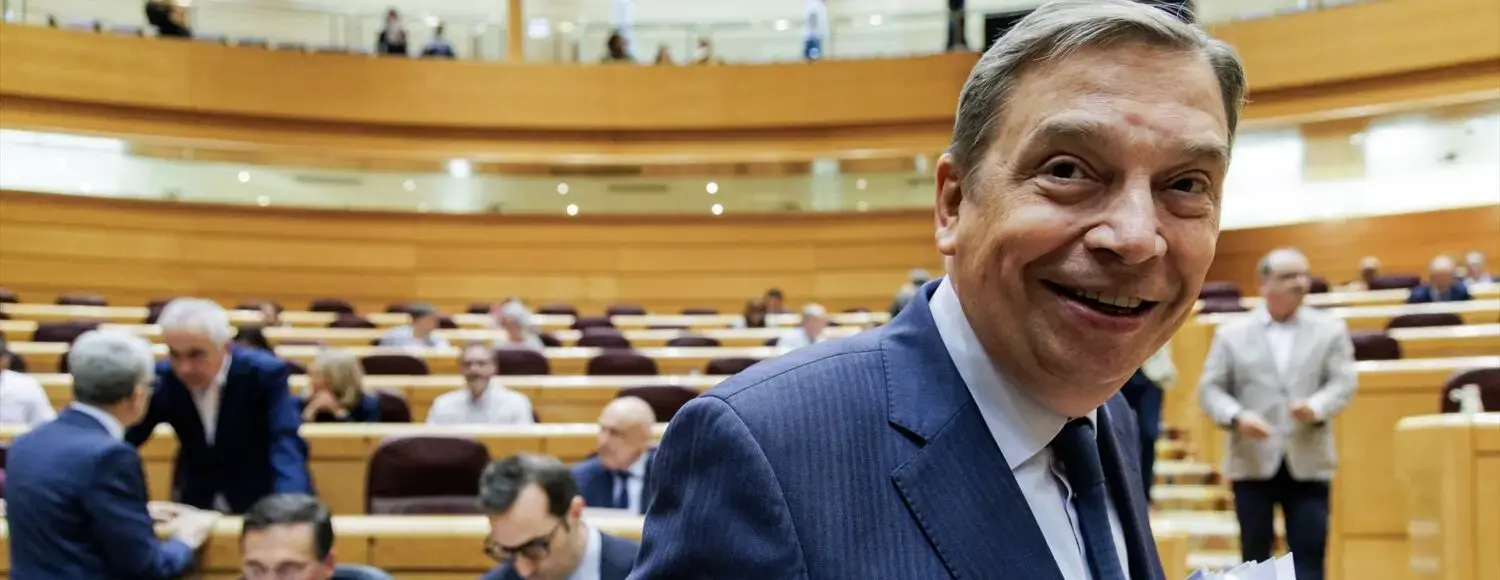
Así hiere de muerte la competencia de Marruecos a la agricultura española con el ministro Luis Planas


El hundimiento de precios en origen fuerza al campo español a abandonar cultivos tradicionales ante la marea de producto norteafricano.

El campo español atraviesa una de las transformaciones más complejas y convulsas de su historia reciente. En las últimas campañas, la preocupación de las organizaciones agrarias no solo se ha centrado en los episodios de sequía o en el incremento brutal de los costes de los insumos, sino en un fenómeno comercial que altera de raíz el equilibrio de los mercados hortofrutícolas: la entrada masiva de productos agrícolas procedentes de Marruecos.

Desde que Luis Planas asumió la titularidad del Ministerio de Agricultura, Pesca y Alimentación en junio de 2018, la relación comercial con el Marruecos ha consolidado una tendencia al alza que genera un encendido debate entre la geopolítica institucional y la rentabilidad del agricultor de a pie.

Un incremento impulsado por el valor

Las cifras del comercio exterior reflejan una realidad incontestable durante los últimos seis años. El valor monetario de las importaciones agrícolas procedentes del país norteafricano se ha disparado con incrementos acumulados situados entre el 40% y el 50%. Marruecos se ha afianzado sin discusión como el principal proveedor hortofrutícola no comunitario de España, alcanzando cifras de negocio anuales que rozan o superan los mil millones de euros.

Este crecimiento no se explica únicamente por un envío desmedido de toneladas, ya que el volumen físico ha sufrido altibajos y etapas de moderación según las inclemencias meteorológicas de cada campaña. La verdadera clave del fenómeno radica en la constante revalorización del producto marroquí.

Con un valor medio por kilo notablemente más alto, la factura de las compras alimentarias al vecino del sur encadena récords sucesivos. Cultivos como el tomate fresco, la judía verde, el pimiento o la sandía han intensificado su presencia en las cadenas de distribución europeas y españolas, desplazando en fechas clave a la oferta autóctona de provincias productoras como Almería, Murcia o Granada.

La grieta de la competencia desigual

El malestar en los invernaderos y explotaciones del sur peninsular no responde a un rechazo al libre comercio en abstracto, sino a las condiciones en las que este se produce. La producción agrícola española está sometida al marco normativo más exigente del planeta en materia ambiental, laboral y fitosanitaria. La estricta regulación de la Unión Europea sobre el uso de fertilizantes y productos de protección de cultivos encarece los costes operativos de las explotaciones locales y reduce sus rendimientos por hectárea.

En contraste, el modelo productivo marroquí se beneficia de costes laborales sustancialmente más bajos y de una flexibilidad fitosanitaria que suscita constantes quejas sindicales. Las principales organizaciones del sector —COAG, ASAJA y UPA— denuncian de forma reiterada la existencia de una competencia desleal. La llegada incesante de producto en las mismas ventanas temporales de recolección provoca picos de oferta que hunden los precios en origen.

Como consecuencia directa, muchos agricultores españoles se ven obligados a vender por debajo de sus costes de producción o a abandonar cultivos tradicionales, sustituyendo por ejemplo las plantaciones de tomate por hortalizas menos expuestas como la berenjena o el calabacín.

Negocios cruzados y reexportaciones

La complejidad del tablero trasciende la simple rivalidad entre agricultores de uno y otro lado del Estrecho. El crecimiento del comercio agrícola entre ambos países cuenta con la participación activa de capital y empresas de origen español. A lo largo de la última década, múltiples compañías comercializadoras e inversoras del sector agrario nacional han establecido filiales o alianzas estratégicas en territorio marroquí, atraídas por la rentabilidad de las campañas, la disponibilidad de mano de obra y las ventajas del Acuerdo de Asociación UE-Marruecos.

Estas alianzas han impulsado de forma espectacular segmentos específicos como los frutos rojos, especialmente en las regiones de Larache y la cuenca del Souss. Grandes volúmenes de arándanos, frambuesas y fresas cultivados en suelo marroquí son importados por firmas españolas para su posterior envasado, etiquetado y redistribución en los grandes mercados comunitarios.

Esta dinámica crea una fractura interna en el propio sector nacional: mientras las empresas de distribución y las grandes centrales de compras optimizan sus márgenes mediante la importación, el pequeño y mediano productor independiente sufre el impacto directo del hundimiento de cotizaciones.

El peso del perfil diplomático

En el centro de la tormenta política se sitúa la figura del ministro Luis Planas. Catedrático e histórico diplomático de la política europea y exterior española, Planas aporta una perspectiva marcada por su trayectoria institucional. Antes de ocupar la cartera de Agricultura, desempeñó el cargo de embajador de España en Marruecos entre los años 2010 y 2014, una época decisiva en la consolidación de las relaciones bilaterales y en la tramitación de los vigentes protocolos comerciales y pesqueros con la Unión Europea.

Desde el Ministerio, la postura oficial ha mantenido de forma inalterable que la relación con Rabat es de naturaleza estratégica y crucial para la estabilidad de España. La diplomacia agraria defiende que las vías de diálogo abiertas permiten encauzar las discrepancias y defender la fluidez del suministro.

Sin embargo, desde la oposición parlamentaria y los colectivos del campo se le reprocha una excesiva condescendencia con el gobierno alauita, acusándole de priorizar la estabilidad geopolítica y el control migratorio sobre la fiscalización rigurosa de los contingentes arancelarios y la exigencia de cláusulas espejo en las fronteras.

Patrimonio bajo la lupa política

El debate sobre la gestión del ministro ha traspasado en diversas ocasiones el terreno strictly técnico para adentrarse en la polémica partidista. Un elemento recurrente de crítica por parte de sus detractores ha sido la presencia de bienes inmuebles en el vecino país dentro de su patrimonio personal.

Según consta en las declaraciones oficiales de bienes e intereses de altos cargos publicadas en el Boletín Oficial del Estado y el Congreso de los Diputados, Planas es propietario de una vivienda en Marruecos, adquirida precisamente durante su etapa al frente de la embajada en Rabat.

Este inmueble forma parte de un patrimonio inmobiliario más amplio compuesto por varias propiedades residenciales y parcelas agrícolas en España. Aunque el cumplimiento de la transparencia legal es intachable y no existe expediente de irregularidad ni tacha administrativa alguna sobre dicho patrimonio, la existencia de esta propiedad ha sido utilizada como argumento retórico por sectores críticos para alimentar la sospecha de un potencial conflicto de intereses.

Mientras el Ministerio insiste en que las decisiones comerciales se toman estrictamente en el marco comunitario de Bruselas, el campo español continúa exigiendo controles más firmes para evitar que la huerta nacional termine marchitándose a la sombra de los acuerdos internacionales.


Por gentileza de https://www.moncloa.com  
____________________________________________________________________

miércoles, 16 de septiembre de 2026

El asesoramiento concursal comienza a percibirse como una herramienta de prevención y planificación empresarial.


Ese es el gran cambio que trajo la Ley 16/2022 de reforma del Texto Refundido de la Ley Concursal.

Hemos pasado del "Derecho de la quiebra" al "Derecho de la viabilidad". El concurso ya no es el final, es lo que se intenta evitar a toda costa.

Por qué ahora se ve como prevención:

1. La ley lo obliga

La transposición de la Directiva UE 2019/1023 impuso a España crear instrumentos de alerta y prevención de la insolvencia, con virtualidad para efectuar un diagnóstico precoz de posibles situaciones de dificultades financieras, a los efectos de preservar el valor de la empresa.

No es una recomendación, es un mandato europeo: detectar el problema cuando aún hay solución.

2. Nacen figuras nuevas que no son "liquidadores"

La clave son los planes de reestructuración y la figura del experto en reestructuración.

Este experto no es un administrador concursal tradicional, sino "una persona que tenga los conocimientos especializados, jurídicos, financieros y empresariales, así como la experiencia en materia de reestructuraciones" cuya función básica es de "asesoramiento y acompañamiento de las partes".

Es decir, un asesor preventivo que entra mucho antes del juzgado para negociar con bancos, proveedores y socios.

3. En qué consiste ese asesoramiento preventivo en la práctica

Lo que antes era excepcional ahora es un servicio estratégico para el órgano de administración:

a) Sistema de alerta temprana: Análisis de cash-flow, vencimientos, EBITDA, dependencia bancaria, para detectar insolvencia probable a 2 años vista.

b) Protección de administradores: Presta "asesoramiento estratégico y preventivo a órganos de administración en materia de responsabilidad de administradores, análisis de exposición de grupos de sociedades". Si demuestras que activaste a tiempo un plan de reestructuración, te blindas frente a una futura calificación culpable.

c) Pre-pack y escudos: Preparar la venta de una unidad productiva o negociar quitas y esperas fuera de concurso, con protección frente a acciones de reintegración.

d) Segunda oportunidad y planificación: Para pymes y autónomos, planificar cómo reestructurar deuda sin cerrar.

En resumen: el buen asesor concursal ya no es el que mejor liquida, es el que consigue que nunca tengas que concursar. La reforma lo deja claro: el objetivo es "salvar a las empresas aún viables antes de que sus problemas financieros les aboquen al concurso".

¿Estás planteándolo para tu despacho o para aplicarlo en una empresa concreta? Te puedo hacer un Checklist de los 5 indicadores que obligan ya a activar ese protocolo preventivo según la Ley 16/2022.

Este es el checklist que ya estamos usando con administradores para saber cuándo es obligatorio activar el protocolo preventivo. No es cuando no puedes pagar, es mucho antes.

La Ley 16/2022 distingue 3 estados y cada uno te obliga a algo distinto:

Checklist de activación - 5 semáforos en rojo

1. Insolvencia Probable (el nuevo concepto clave)

Es cuando es objetivamente previsible que en los próximos 2 años no podrás cumplir tus obligaciones de forma regular.

Indicador: Tu plan de tesorería a 24 meses da negativo, aunque hoy pagues bien. Fondo de maniobra negativo creciente, pérdida de un cliente que supone >30% de facturación, vencimiento de pólizas que el banco no te va a renovar.

Obligación: Aquí es donde nace el asesoramiento preventivo. Puedes comunicar al Juzgado el inicio de negociaciones de un Plan de Reestructuración (art. 585 TRLC) y obtienes 3 meses de protección frente a ejecuciones.

2. Insolvencia Inminente

Prevés que no podrás pagar a tiempo en los próximos 3 meses.

Indicador: No cierran los números del trimestre. Necesitas refinanciar para pagar nóminas e impuestos. Estás pagando a proveedores a más de 90-120 días de forma sistemática.

Obligación: El administrador debe acordar de inmediato activar un experto en reestructuración. Si no lo hace y luego va a concurso, se presume culpabilidad.

3. Pérdidas cualificadas - Art. 363 LSC

Indicador: Patrimonio neto por debajo de la mitad del capital social por acumulación de pérdidas.

Obligación: En 2 meses debes convocar Junta para disolver, aumentar capital o si es por insolvencia, activar el punto 1. Si no, responsabilidad personal del administrador por deudas posteriores.

4. Incumplimiento regular de deberes fiscales y de Seguridad Social

Indicador: 2 trimestres consecutivos aplazando IVA/IRPF o cuotas de Seguridad Social.

Obligación: Hacienda y TGSS ya no esperan. Son los primeros en ejecutar. Es señal inequívoca para certificar que tu asesor fiscal avise al concursal. Es causa de concurso culpable si se demora.

5. Ratio de alerta bancaria

Indicador: EBITDA < Gastos financieros x 1,5 / Deuda Neta / EBITDA > 4 / Dependencia de financiación a corto para financiar inmovilizado.

Obligación: Aunque no es legal, es la que usan los bancos para no renovar. Si tu banco te pide más garantías personales de repente, es tu alerta temprana.

¿Qué hacer cuando se enciende uno?
  • Acta del Consejo/Administración: Deja por escrito que se ha detectado el indicador y que se encarga informe de viabilidad.
  • Comunicación art. 585: Pre-concurso para ganar tiempo (muy recomendable).
  • Nombrar experto en reestructuración: Que te ayude a negociar el Plan.
  • No agravar: No vender activos por debajo de mercado, no pagar solo a un acreedor amigo, no pedir más crédito si sabes que no podrás devolverlo.
Este protocolo es lo que te protege. La responsabilidad del administrador ya no es por llegar al concurso, es por no haber hecho nada cuando las señales eran evidentes.

Cada vez más empresas solicitan asesoramiento ante los primeros indicios de dificultades financieras. Este cambio de enfoque es positivo: permite analizar la situación y valorar alternativas cuando todavía existe margen para adoptar decisiones.

Durante años, el asesoramiento concursal se ha asociado a situaciones de insolvencia avanzada. Sin embargo, los instrumentos preconcursales, como los planes de reestructuración y la comunicación de apertura de negociaciones con los acreedores, permiten abordar las dificultades en una fase temprana y buscar soluciones que preserven la viabilidad de la empresa.

La anticipación facilita la evaluación de alternativas y la negociación con los acreedores. Retrasar las decisiones, por el contrario, puede reducir las opciones disponibles y agravar los problemas de liquidez.

Ante tensiones de tesorería o dificultades previsibles para atender los compromisos de pago, conviene analizar la situación y definir una estrategia antes de que la urgencia condicione las decisiones.


Versa adn legal es un despacho especializado en el asesoramiento integral a empresas, inversores y directivos, combinando rigor jurídico, conocimiento sectorial y una visión práctica orientada a negocio.

Combinamos experiencia jurídica, visión empresarial y capacidad multidisciplinar para anticipar riesgos, aprovechar oportunidades y acompañar decisiones estratégicas.

Si quieres hablar con nuestro equipo, envíanos un correo con la palabra “ASESORAMIENTO” en el asunto y nos pondremos en contacto contigo.


Julia Rubio Aparicio (Socia fundadora de VERSA ADN LEGAL)

Dispone una larga y muy calificada experiencia en materia de insolvencias tanto para efectos de procesos de liquidación como de reorganización de empresas o personas en crisis.

Nuestra asesoría se extiende, entre otros, a procedimientos de reestructuración de grupo, refinanciaciones de deuda, defensa de los derechos de acreedores y deudores, análisis de responsabilidad civil y penal de los deudores o los directores, gerentes o administradores de los mismos y asesoría a los socios o accionistas de las sociedades insolventes en resguardo de sus intereses y patrimonios personales.
___________________________________________________________________

lunes, 7 de septiembre de 2026

NOTICIAS Y OPINIONES ACERCA DEL MENTORING. SEPTIEMBRE 2026.


NOTICIAS Y OPINIONES ACERCA DEL MENTORING. SEPTIEMBRE 2026.
Las opiniones expresadas en los artículos de Opinión son responsabilidad de sus autores.
La Asociación Española de Mentoring y Coaching de la Economía Social-Amces, la mayor Red de Mentoring de España, con presencia en todo el territorio nacional, es una entidad sin ánimo de lucro oficialmente registrada con el nº 611444 que promueve el Mentoring y el Coaching colaborando a nivel internacional con APMENTOR-Associaçao Portuguesa de Mentoring, CIMA-Coaches i Mentors d'Andorra y con IBAMEC-Alianza Iberoamericana.

jueves, 27 de agosto de 2026

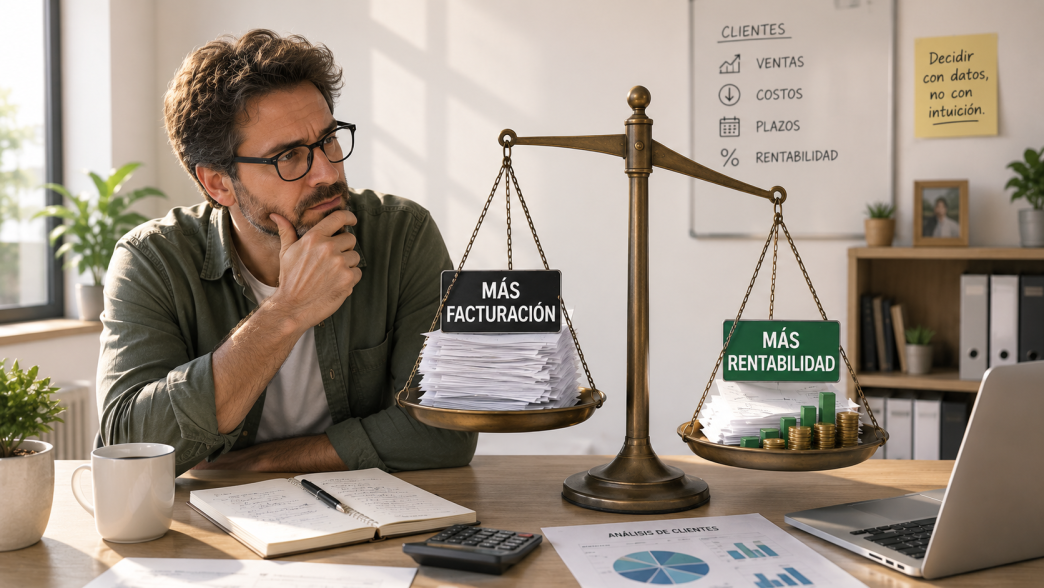
El cliente que más factura no siempre es el que más te deja


Durante muchos años, una de las grandes preocupaciones del empresario pyme fue conseguir clientes, porque había que vender, ampliar la cartera, ocupar la capacidad instalada y lograr que el teléfono siguiera sonando. En ese contexto cada nuevo comprador parecía una buena noticia, y toda operación se recibía como una confirmación de que el negocio avanzaba.

El problema aparece cuando la empresa crece, la estructura se vuelve más compleja y empiezas a descubrir que vender más no siempre significa ganar más. Algunos clientes compran mucho, pero negocian cada precio hasta dejarlo sin margen; otros pagan tarde, cambian sus pedidos a último momento, exigen entregas especiales o consumen una cantidad desproporcionada de atención; y también están los que facturan poco, aunque trabajan con orden, respetan las condiciones comerciales y permiten que la empresa opere con eficiencia. Mirar solamente la facturación impide distinguir esas diferencias, porque la venta muestra movimiento, pero no siempre revela creación de valor. Por eso una empresa que pretende crecer con inteligencia necesita responder una pregunta incómoda: ¿estamos dedicando nuestros mejores recursos a los clientes que más contribuyen al negocio?

La facturación puede engañarte

En muchas pymes los clientes se clasifican según cuánto compran: los de mayor volumen se convierten en clientes importantes, mientras que quienes compran menos quedan relegados a categorías inferiores. Esa forma de ordenar la cartera resulta cómoda, pero puede llevar a conclusiones equivocadas, porque un cliente que representa una parte importante de las ventas puede dejar una rentabilidad mínima una vez que descuentas bonificaciones, devoluciones, costos logísticos, horas de atención, financiamiento comercial y tareas administrativas adicionales. La empresa celebra su volumen y, al mismo tiempo, trabaja intensamente para sostener una relación que genera poco resultado.

También puede ocurrir lo contrario, ya que un grupo de clientes medianos, con operaciones previsibles y buenas condiciones de pago, quizá deje más margen que una cuenta de gran tamaño. Ocupan menos espacio en los informes comerciales, pero aportan estabilidad, liquidez y eficiencia. Por eso la importancia de un cliente no debería medirse solo por lo que compra, sino por el valor económico, operativo y estratégico que aporta, una distinción que parece evidente cuando se la explica y que, sin embargo, pocas empresas incorporan de manera sistemática a sus decisiones.

El costo invisible de atender

Cada cliente activa una pequeña cadena de trabajo dentro de la organización, porque alguien prepara una cotización, otra persona recibe el pedido, producción adapta su planificación, logística coordina la entrega, administración emite la factura y cobranzas hace el seguimiento. Cuando el proceso funciona con normalidad esos costos permanecen ocultos, ya que forman parte de la actividad cotidiana, pero algunos clientes multiplican ese esfuerzo cuando piden cotizaciones frecuentes y después compran poco, modifican especificaciones con la producción ya iniciada, solicitan entregas urgentes por su propia falta de planificación, reclaman excepciones, demandan reuniones permanentes y terminan transfiriéndote sus problemas internos. El precio puede ser el mismo, aunque el costo de servirlos es completamente distinto.

Esa es la razón por la cual el margen comercial no siempre coincide con la rentabilidad real del cliente, ya que dos operaciones con igual precio y costo de producto pueden dejar resultados muy distintos cuando una de ellas exige retrabajos, entregas parciales, financiamiento prolongado o atención personalizada. Medir esto no requiere construir un sistema perfecto desde el primer día: puedes empezar identificando qué clientes generan más incidencias, cuáles consumen más tiempo y cuáles obligan a romper los procesos normales, sabiendo que la precisión va a mejorar con la práctica. Lo esencial es abandonar la idea de que atender cuesta lo mismo para todos.

Segmentar para decidir, no para decorar informes

Segmentar la cartera significa agrupar clientes que comparten características relevantes para el negocio, y el objetivo no es armar una clasificación sofisticada, sino obtener información que permita decidir dónde invertir esfuerzo comercial, qué propuestas desarrollar y qué relaciones conviene revisar. Esa segmentación puede considerar la actividad del cliente, su modelo de negocio, su ubicación, su comportamiento de compra, su sensibilidad al precio, su potencial de crecimiento o su necesidad específica. Una empresa que vende insumos industriales, por ejemplo, podría descubrir que sus mejores resultados no vienen de las compañías más grandes, sino de determinados sectores que valoran la disponibilidad, requieren asesoramiento técnico y aceptan pagar por una respuesta confiable.

Esto cambia por completo la mirada comercial, porque la pregunta deja de ser «¿a quién podemos venderle?» y empieza a transformarse en «¿con qué tipo de cliente podemos construir una relación rentable y sostenible?». Cuando la segmentación está bien hecha, permite comprender qué grupos compran con mayor frecuencia, cuáles dejan mejor margen, cuáles pagan en los plazos acordados y cuáles tienen más posibilidades de adquirir nuevos productos, y también ayuda a reconocer segmentos que consumen recursos sin ofrecer una compensación suficiente.

Tu mejor cliente no siempre es el más grande

Existe una tendencia a imaginar al cliente ideal como una empresa de gran tamaño, con muchas sucursales y capacidad para hacer pedidos importantes. Esa imagen puede resultar atractiva, aunque no siempre coincide con lo que tu pyme necesita, porque un cliente ideal es aquel con quien tu propuesta de valor encaja de manera natural: reconoce lo que haces bien, necesita aquello que te diferencia, está dispuesto a pagar condiciones razonables por recibirlo y mantiene una forma de trabajo compatible con tus capacidades y procesos.

Para definirlo conviene observar varias dimensiones, porque la rentabilidad es importante, pero también lo son la previsibilidad, la calidad del vínculo, el potencial de desarrollo, el comportamiento de pago y el nivel de esfuerzo que exige; incluso podrías sumar el aprendizaje que ese cliente aporta, la visibilidad que genera en el mercado o su capacidad para abrir nuevas oportunidades. La clave está en evitar una definición demasiado abstracta, ya que decir que buscas «clientes serios» o «empresas que valoren la calidad» no alcanza: necesitas describirlos de forma concreta, indicando a qué actividad pertenecen, qué problemas enfrentan, cómo compran, qué valoran, quién decide y por qué elegirían tu propuesta.

Vender mejor también implica elegir

Aceptar todos los negocios puede parecer una forma de proteger la facturación, sobre todo cuando el mercado está difícil, pero una empresa que intenta atender a cualquiera corre el riesgo de dispersar su energía, debilitar su propuesta y ocupar su capacidad con operaciones poco convenientes. Elegir clientes no significa adoptar una actitud arrogante ni cerrarle la puerta a quien no cumple un perfil perfecto, sino establecer condiciones comerciales coherentes con el costo y el esfuerzo que cada relación demanda.

Un cliente complejo puede seguir siendo atractivo si paga un precio que compensa esa complejidad, y otro puede mejorar su contribución si acepta pedidos mínimos, plazos definidos o una logística diferente; en algunos casos habrá que aumentar precios, y en otros, limitar excepciones o modificar el servicio ofrecido. También habrá relaciones que convendrá terminar, y esa decisión nunca resulta sencilla porque implica renunciar a ventas visibles, aunque sostener clientes que destruyen margen, desgastan al equipo y ocupan recursos escasos también es una forma de perder. Al fin y al cabo, la capacidad comercial no es ilimitada, y cada hora dedicada a un cliente poco atractivo es una hora que no inviertes en desarrollar a otro con mayor potencial.

La rentabilidad comienza antes de la venta

Muchas empresas intentan mejorar sus resultados recortando costos después de haber vendido, cuando buscan negociar con proveedores, controlar gastos o aumentar la productividad. Esas acciones son necesarias, aunque la rentabilidad también se define mucho antes, en el momento en que la empresa decide a quién buscar y qué condiciones aceptar. Una estrategia comercial sólida orienta la prospección hacia los segmentos que mejor responden a las fortalezas de la organización, de modo que si conoces qué tipo de cliente valora tu servicio, compra con continuidad y deja un margen saludable, puedes diseñar campañas más precisas, capacitar mejor a tus vendedores y desarrollar propuestas específicas.

La información también permite ampliar la relación con los clientes adecuados, porque quizá existan productos complementarios, servicios adicionales o soluciones que todavía no estás ofreciendo, y crecer dentro de un segmento rentable suele ser más eficiente que perseguir compradores nuevos de manera indiscriminada.

Una conversación que debe involucrar a toda la empresa

Este análisis no debería quedar limitado al área comercial, porque Ventas conoce las oportunidades y las objeciones, administración sabe quién paga y quién posterga, producción identifica las excepciones que generan desorden, logística conoce las urgencias recurrentes y atención al cliente percibe el desgaste que algunas cuentas producen. Cuando esas miradas se integran aparece una imagen mucho más realista de la cartera, y el cliente considerado «estrella» por su volumen quizá sea cuestionado por todas las demás áreas, del mismo modo que una cuenta poco visible puede terminar valorada por su orden, su continuidad y su facilidad operativa.

La discusión debe apoyarse en información, aunque también necesita criterio, porque no todo puede reducirse a una fórmula. Existen clientes nuevos que todavía no alcanzaron su potencial, relaciones estratégicas que requieren tiempo y cuentas que aportan prestigio o conocimiento, de manera que el desafío consiste en comprender por qué se sostiene cada vínculo y qué espera la empresa obtener de él.

Dejar de correr detrás de cualquier venta

Una pyme madura no es la que rechaza clientes, sino la que sabe qué negocios necesita para construir el futuro que desea, porque entiende que la cartera comercial no es una acumulación de nombres y facturas, sino una combinación de relaciones que condiciona la rentabilidad, la caja, la carga de trabajo y la calidad de vida de quienes integran la empresa. Tal vez no necesites más clientes, sino más clientes parecidos a los buenos, mejores condiciones para los complejos y menos dependencia de aquellos que concentran ventas sin aportar verdadera rentabilidad.

La próxima vez que revises tu cartera, no preguntes solamente cuánto compró cada uno, sino cuánto margen dejó, cuánto tiempo consumió, cómo pagó, qué problemas generó y qué posibilidades ofrece hacia adelante.

Porque el crecimiento no depende únicamente de vender más, sino, sobre todo, de aprender a venderles mejor a los clientes que realmente vale la pena servir.


Por Juan Carlos Valda · jcvalda@grandespymes.com.ar

Puedes leer más artículos de Juan Carlos Valda en https://grandespymes.ar/category/articulos-propios/

Si este tema te interesa, puede servirte leer también:

Rentabilidad: el espejo que los gerentes de tu PYME deben aprender a mirar — porque profundiza la diferencia entre facturar y ganar, y en por qué la rentabilidad debe mirarse cliente por cliente.

La contribución marginal: el número que separa vender de ganar dinero — porque ofrece la herramienta concreta para saber cuánto deja realmente cada operación, más allá del volumen.

Cuando el cliente compra experiencia y la Pyme sigue vendiendo precio — porque ayuda a elegir clientes según el valor que están dispuestos a pagar, en lugar de competir siempre por precio con cuentas que erosionan el margen.

domingo, 23 de agosto de 2026

CURSO BÁSICO DE GESTIÓN SANITARIA


El propósito de este Curso es presentar unas normas que sirvan de pauta para la puesta en marcha de una unidad de negocio y la evaluación de las inversiones, tanto tangibles como intangibles, y enfocado al sector de la Sanidad. Es decir, que permitan decidir sobre la conveniencia o no de efectuar una determinada inversión desde la óptica de un profesional que decida iniciar su actividad sanitaria para prestar un buen servicio y obtener una buena rentabilidad.

Conviene indicar que estas normas operativas, se ocupan únicamente--en principio-- de los aspectos relacionados con los preliminares básicos a tener en cuenta antes de poner en marcha una empresa, desde su nacimiento como idea del emprendedor o promotor, hasta llegar el inicio de la actividad de forma real y efectiva.

Recorremos este camino, coordinando e integrando las distintas opciones técnicas, con el fin de diseñar una base sólida informativa acerca de los requisitos necesarios para que la idea o proyecto empresarial sea una realidad.

Será necesario que las actuaciones del futuro empresario se vean enmarcadas en acciones concretas, evitando los múltiples problemas que en la mayoría de las ocasiones acarrean las improvisaciones y por que no decirlo, la falta de tecnificación.

Actualmente los problemas empresariales son extremadamente complejos y precisan la mejor dedicación de especialistas cualificados que posean un perfecto conocimiento de los matices económicos, sociales, jurídicos y políticos con el fin de no embarcarnos se aventuras empresariales poco recomendables.

Para aquellos que deseen iniciarse en la actividad empresarial mediante la instalación de un establecimiento para la promoción y venta de productos y/o servicios del sector sanitario y similares, el éxito y el fracaso del mismo dependerá de las previsiones razonadas que efectuemos y de los diferentes y de diferentes factores que influirán en su desarrollo, como:
  • El mercado o público objetivo al que la empresa va a dirigirse.
  • La participación previsible de la empresa en el mismo.
  • Cuantas empresas o unidades de negocio lo componen, es decir, la competencia.
  • El diseño comercial que implementaremos
  • Las ventas que esperamos alcanzar y la rentabilidad que esperamos obtener de nuestro negocio.
  • Los recursos técnicos y apoyos financieros necesarios.
Serán los detalles que deberemos estudiar y definir antes de iniciar la creación de la empresa.

Dado que las personas tienen necesidades distintas, en especial las personas de edad avanzada, es frecuente que necesiten consultar a profesionales de la salud de distintas disciplinas que dispongan de la especialidad necesaria en cada caso. Este tipo de cuidados se denominan cuidados interdisciplinarios. Comprender las áreas de especialización de cada médico puede ayudar a los pacientes a hacer un mejor uso de los recursos disponibles.

El curso consta de varios temas que se irán explicado al alumno hasta que el mismo alcance el nivel conocimientos que le permitan encarar con total seguridad los retos que se le presentaran en su nueva singladura como empresario de su Sector.

PROGRAMA.

INTRODUCCIÓN A LA GESTION (EMPRESA Y GERENCIA)

Tema 1. Los principios de la organización de una empresa mercantil
Tema 2. El Plan de Empresa
Tema 3. La gestión económica y financiera.
Tema 4. La forma jurídica
Tema 5. La capacidad para dirigir.

MODALIDAD: Online
DURACIÓN: 200 HORAS (Aproximadamente 5-6 semanas)
FECHA COMIENZO ONLINE: optativo por parte del alumno/a
IDIOMA: Español

DIRIGIDO A : 
  • Médicos (Clínicas Privadas)
  • Farmacéuticos
  • Dietistas
  • Terapeutas
  • Trabajadores sociales
  • Auxiliares de enfermería
  • Auxiliares de salud domiciliarios
  • Consultores médicos en ética

Información y matricula: 

INSTITUTO EUROPEO DE GESTIÓN EMPRESARIAL
Formación & Consultoría
Dpto. de Información de Programas
iege.formaciónyconsultoria@gmail.com 
____________________________________________

Apuntes del editor:


El interés del Instituto Europeo de Gestión Empresarial es difundir, a través de su variada y completa oferta formativa, las últimas técnicas de gestión empresarial para que los pequeños y medianos empresarios puedan acceder a estas enseñanzas, bloqueadas muchas veces por el enorme costo que supone estudiar o formarse en una de las llamadas escuelas “elitistas” cuya oferta formativa y el precio de estas, dificultada la entrada de muchos empresarios o ejecutivos. 

Si la educación a distancia es, desde sus orígenes, una opción para atender la formación de personas adultas, el e-learning tiene la ventaja de que los usuarios eligen sus propios horarios, y puede entrar a la plataforma desde cualquier lugar donde puedan acceder a un equipo informático y tengan conexión a Internet. La educación online da la oportunidad de que el estudiante elija sus horarios de estudio convirtiéndose así en una muy buena opción para aquellas personas autónomas que trabajen y quieran estudiar en sus momentos libres.

Por otra parte, es importante mencionar que la formación online es una excelente herramienta que puede ayudar a los usuarios no solo a aprender conceptos nuevos sino también a afianzar conocimientos, aumentado así la autonomía y la motivación de los estudiantes por diferentes temas.


Pedro Rubio Domínguez(MDI)
Director del IEGE
MADRID/ESPAÑA
_______________________________________________________